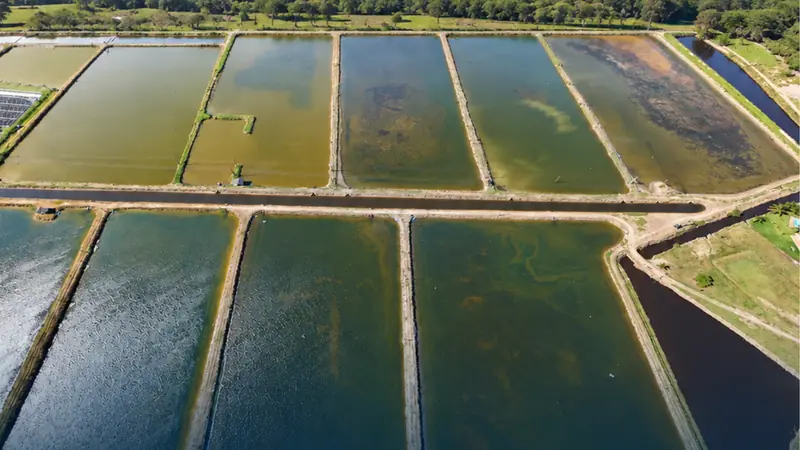
A Reforma Tributária foi aprovada e a contagem regressiva já começou. A partir de janeiro de 2027, dois novos tributos passam a valer no Brasil: a CBS (Contribuição sobre Bens e Serviços), que substitui o PIS e a Cofins, e o IBS (Imposto sobre Bens e Serviços), que ao longo dos anos seguintes vai substituir o ICMS e o ISS. A mudança é grande, mexe com toda a economia, mas para quem produz peixe e camarão no país, o saldo tende a ser positivo.
Neste artigo, explicamos de forma direta o que a nova legislação traz de concreto para o produtor aquícola, com base na Lei Complementar 214/2025 e em dados do Anuário Seafood Brasil 2026.
Pescado in natura na cesta básica, com imposto zero
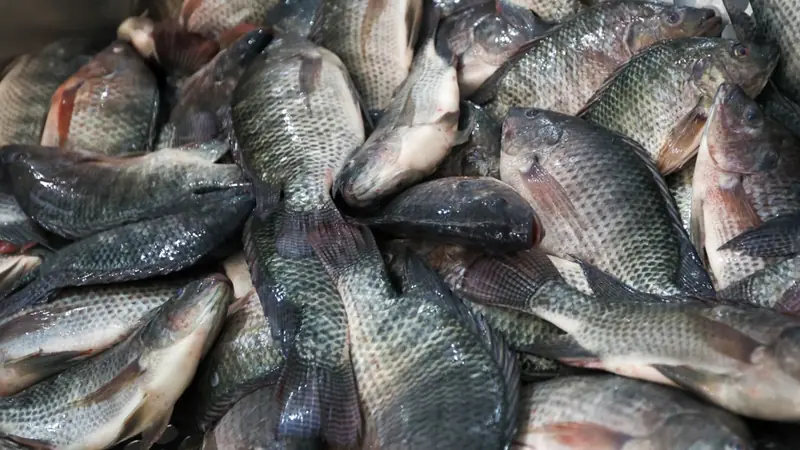
Uma das conquistas mais relevantes para o setor foi a inclusão do pescado in natura na Cesta Básica Nacional de Alimentos. Na prática, isso significa que peixes frescos, congelados e filés, como a tilápia, terão alíquota zero de CBS e IBS. Ou seja, imposto zero na venda desses produtos.
A regra vale para os produtos classificados nas posições 03.02, 03.03 e 03.04 da Nomenclatura Comum do Mercosul (NCM), que cobrem peixes frescos, resfriados, congelados e filés em geral. A tilápia, principal espécie produzida no Brasil, está incluída.
Nem todo pescado entra nessa faixa, porém. Espécies consideradas "nobres", como salmão, truta, atum, bacalhau e hadoque, ficaram de fora da alíquota zero. Conservas, como sardinha em lata e atum enlatado, também não se enquadram, pois são classificadas como produtos industrializados.
Camarão com redução de 60%
Para quem produz camarão, a notícia também é boa, embora diferente. Crustáceos como camarão, ostra, lula, polvo e caranguejo não entraram na cesta básica com alíquota zero, mas foram incluídos no Anexo VII da Lei Complementar 214/2025, que garante uma redução de 60% nas alíquotas de CBS e IBS.
Para ser enquadrado nessa faixa, o produto precisa ser considerado in natura, ou seja, ter passado apenas por processos simples como limpeza, congelamento, resfriamento ou embalagem para transporte, sem industrialização. Vale destacar que lagostas e lagostins ficaram fora dessa redução.
Além dos produtos finais, os insumos agropecuários e aquícolas também foram contemplados com a redução de 60%, conforme o Anexo IX da mesma lei. Isso inclui itens que fazem parte do dia a dia da produção, como ração e outros materiais usados no ciclo produtivo.
Pequeno produtor fica dispensado dos novos tributos
Outro ponto que merece atenção é o tratamento diferenciado para o produtor rural de menor porte. Pela nova legislação, produtores rurais, sejam pessoa física ou jurídica, com receita bruta anual de até R$ 3,6 milhões não serão contribuintes de CBS e IBS. Esse limite será corrigido anualmente pelo IPCA.
Na prática, boa parte dos aquicultores brasileiros se encaixa nessa faixa. Para se ter uma ideia, cerca de 98% dos produtores de peixe no Brasil são classificados como pequenos ou familiares. Esses produtores continuarão vendendo normalmente, e quem compra deles poderá tomar um crédito presumido de impostos, o que facilita a comercialização.
PRONAF Azul: crédito pensado para o aquicultor
Enquanto a reforma tributária redesenha a parte dos impostos, o governo federal também vem ampliando o acesso ao crédito rural para o setor. O Ministério da Pesca e Aquicultura está estruturando o PRONAF Azul, uma estratégia voltada especificamente para pescadores artesanais e aquicultores familiares.
Na safra 2025/2026, a pesca e a aquicultura somaram 48 mil operações de crédito, com mais de R$ 822 milhões contratados. O PRONAF Azul reúne três linhas: o Pronaf B, voltado para microcrédito; o Pronaf Custeio, que cobre despesas do ciclo produtivo, como ração e mão de obra; e o Pronaf Mais Alimentos, direcionado a investimentos de maior duração, como construção de tanques, aquisição de barcos, redes e equipamentos.
O objetivo é ampliar o número de produtores com acesso a financiamento, estimular investimentos e dar mais previsibilidade para quem trabalha com aquicultura no país.
Cronograma: quando cada mudança entra em vigor
A transição não acontece de uma vez. Em 2026, já existe um período de teste, com a CBS cobrada a 0,9% e o IBS a 0,1%, ambos compensáveis com os tributos atuais. A partir de 2027, a CBS passa a valer integralmente, substituindo PIS e Cofins. O IPI terá sua alíquota zerada, exceto para produtos que competem com a Zona Franca de Manaus.
A substituição do ICMS e do ISS pelo IBS será gradual, começando em 2029 e se completando em 2033. Até lá, os dois sistemas convivem. Essa transição inclui mudanças nos sistemas de importação e na forma como os créditos tributários são apurados, algo que o setor de comércio exterior de pescado já acompanha com atenção.
O que isso significa na prática
Para o produtor que vende peixe in natura, a perspectiva é de simplificação e carga tributária menor. Para quem produz camarão, a redução de 60% representa um alívio significativo em relação ao cenário atual. E para os pequenos aquicultores, a dispensa de recolhimento dos novos tributos, combinada com o fortalecimento do PRONAF Azul, cria um ambiente mais favorável para crescer e investir.
As mudanças estão postas na lei. O momento agora é de se informar, entender como o novo sistema se aplica à sua realidade e, se necessário, buscar orientação para se preparar. A reforma é ampla, mas o setor aquícola, de modo geral, sai bem posicionado nessa nova fase.
Fontes: BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS). Diário Oficial da União, Brasília, 2025. Disponível aqui. RECEITA FEDERAL DO BRASIL. Entenda a Reforma Tributária do Consumo. Portal Gov.br, 2025. Disponível aqui. AGÊNCIA GOV. Câmara aprova texto da Reforma Tributária que inclui o pescado na cesta básica nacional. Portal Gov.br, dez. 2024. Disponível aqui. CONFEDERAÇÃO DA AGRICULTURA E PECUÁRIA DO BRASIL (CNA). Nota Técnica: Regulamentação da Reforma Tributária — PLP 68 e LC 214. Brasília, fev. 2025. Disponível aqui. ANUÁRIO SEAFOOD BRASIL 2026. Edição 65. São Paulo: Seafood Brasil, 2026.